El lunes día 12, la Real Academia Sueca de Ciencias anunció que Robert E. Hall, de Stanford, y Michael Woodford, de Columbia, compartirán el Premio Nobel de Economía “por los fundamentos microeconómicos de la estabilización macroeconómica”. Es un premio merecido. Cuando las recetas keynesianas de los setenta prometieron menos desempleo y entregaron más inflación, ambos ayudaron a reconstruir la macroeconomía a partir de cómo deciden las familias y las empresas.
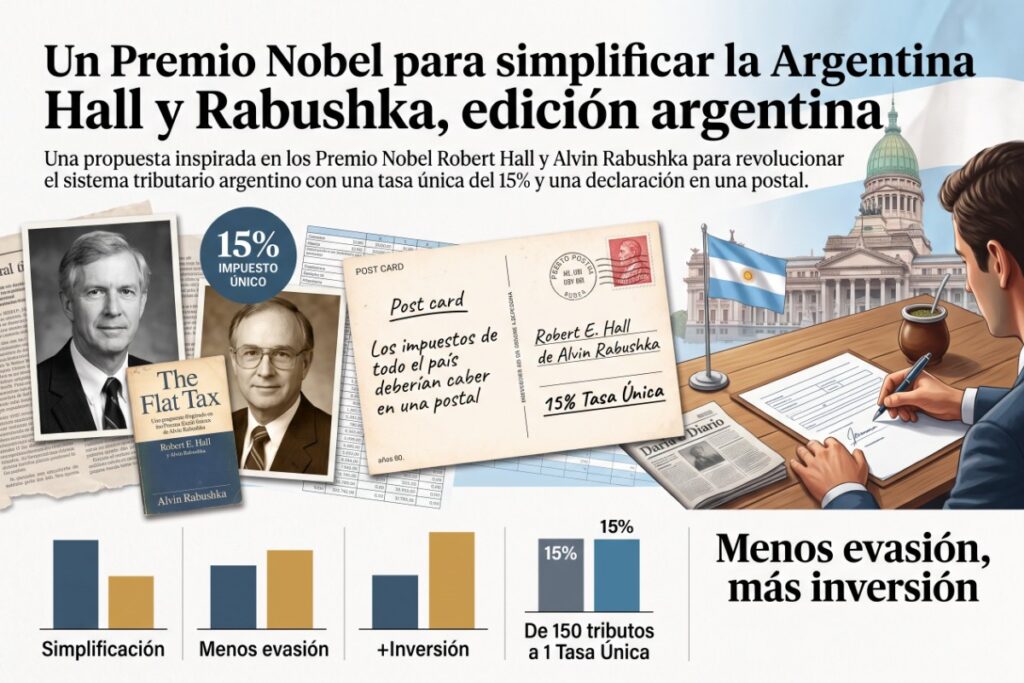
Sin embargo, el premio deja afuera la idea de Hall que más ha hecho por los pagadores de impuestos de todo el mundo. En diciembre de 1981, junto a su colega de la Hoover Institution Alvin Rabushka, publicó en The Wall Street Journal una propuesta que sonaba casi ingenua: gravar todos los ingresos una sola vez, a una tasa única y baja. Luego la convirtieron en el libro “The Flat Tax”. La tasa era del 19 por ciento y la declaración jurada debería caber en una postal.
Recién tras la caída del comunismo la idea encontró su hogar. Estonia adoptó una tasa única en 1994; le siguieron Rusia en 2001, Eslovaquia en 2004 y Georgia en 2005.
La Argentina demostró en los últimos años que el orden fiscal es posible. Pero equilibrar las cuentas dice poco sobre cómo se llenan. Entre Nación, provincias y municipios, los argentinos enfrentan más de 150 tributos. La evasión en Ganancias ronda el 50 por ciento, y lo que se pierde equivale a entre 4 y 5 puntos del PBI por año.
Quien hoy abre un pequeño negocio necesita un contador antes que un cliente. Su competidor grande paga especialistas para recorrer el laberinto; el informal directamente lo ignora. Como dice mi colega Marianela Mendoza, “la complejidad tributaria castiga al que produce y subsidia al evasor”.
Hall y Rabushka, edición argentina
Por eso la Fundación Internacional Bases y Somos Innovación venimos trabajando en un impuesto de tasa única para la Argentina. Nuestro policy paper, encabezado por Horacio Arana junto a Marianela Mendoza y quien escribe, adapta el modelo Hall-Rabushka a un país federal:
Una tasa única del 15 por ciento para personas y empresas.
Los ingresos tributan una sola vez, en la fuente, sin doble imposición sobre el ahorro y la inversión.
Deducción total de la inversión en el año en que se realiza.
Tasas municipales limitadas a servicios efectivamente prestados.
Lo que la Argentina puede ganar
Primero, más recaudación con una tasa más baja. Cuando la alícuota es baja y las reglas entran en una página, evadir deja de ser negocio. Si la Argentina igualara la evasión de Chile, cercana al 25 por ciento, recuperaría entre 2 y 2,5 puntos del PBI por año: más o menos lo que hoy se destina a infraestructura. Sin subir un solo impuesto.
Segundo, inversión. A la Argentina no le falta talento, ni tierra, ni energía. Le falta capital, y el capital es famosamente asustadizo frente a códigos tributarios que necesitan un abogado para ser leídos.
Tercero, equidad: la misma regla para todos, sin regímenes especiales negociados en algún pasillo ministerial. Los once países que analizamos muestran el mismo patrón: más simplicidad, mejor recaudación, menos evasión, más inversión extranjera. Georgia, por ejemplo, cuadruplicó su recaudación. Estonia aumentó su recaudación bajando la alícuota.
¿No es esto un regalo para los ricos? Hall y Rabushka escucharon la objeción más de mil veces, y su respuesta sigue en pie. Los ricos son justamente quienes pueden pagar los agujeros de un código complicado; el almacenero de Rosario, no. Una alícuota alta que la mitad no paga es progresiva solamente en los papeles.
Un premio que vale la pena honrar
La Academia Sueca premió a Hall por enseñarles a los bancos centrales cómo estabilizar una economía. La Argentina podría homenajearlo de una manera más práctica: adoptando la idea que él y Rabushka pusieron en una postal hace 45 años.
Las medallas están bien. Las reformas, mejor.
* Federico N. Fernández es Presidente de la Fundación Internacional Bases y CEO de la red global Somos Innovación.
Fuente: Fundación Internacional Bases